엔카 매물 상세를 쭉 내리다 보면 이런 문구 있잖아요. "먼저, 내 금리를 알아볼까요? 최저 금리 4.9%~"
숫자만 보면 "오, 생각보다 싸네?" 싶어요. 근데 앞에 '최저'라는 말이 붙어 있어요. 내가 받을 금리가 아니라, 제일 좋은 조건일 때의 하한이에요.
저도 960만 원짜리 차가 이것저것 붙어서 1,072만 원이 되는 걸 보고서야 예산을 다시 짰거든요. 할부까지 얹으면 숫자가 또 달라져요.
결론부터 말씀드리면, 서명 전에 세 군데만 보시면 돼요.
적어둘 것
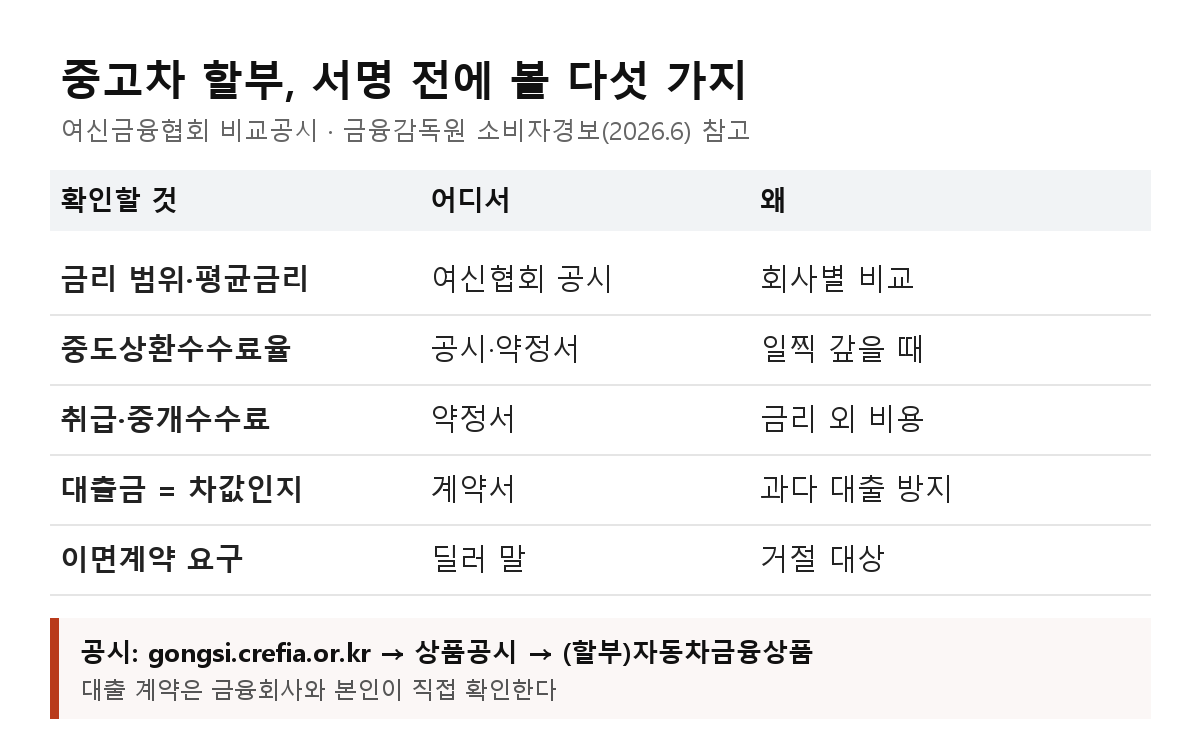
공시에서 회사별 금리 비교 → 중도상환수수료 → 금리 말고 붙는 비용·이면계약 특정 금융상품을 추천하는 글은 아니에요. 비교하는 방법만 다뤄요.
1. 딜러가 연결해 준 할부, 그대로 서명해도 될까요?
먼저 같은 조건을 공시에서 한 번 조회해 보세요. 여신금융협회 공시실에 자동차 할부금융 비교공시가 있어요.
적어둘 것
공시실(gongsi.crefia.or.kr) → 상품공시 → (할부)자동차금융상품
중고차는 신용 정보, 대출 기간 같은 걸 넣으면 돼요. 그러면 회사별 최저·최고 금리, 평균 금리, 중도상환수수료율, 연체이자율이 나란히 나와요.
회사명 옆에 (D)가 붙은 건요, 금융회사에 직접 신청하는 다이렉트 상품이에요.
딜러가 연결해 준 할부만 보고 끝내지 마시고, 이 화면이랑 나란히 놓고 비교해 보세요.
2. 일찍 갚으면 무조건 이득일까요?
할부를 일찍 갚을 때 내는 돈이 있어요. 중도상환수수료요. 중고차는 몇 년 안에 되팔거나, 목돈이 생겨서 일찍 갚는 경우가 많잖아요. 그래서 생각보다 중요한 숫자예요.
2025년 1월 13일부터는 금융위원회 개편으로 바뀌었어요. 중도상환수수료를 실제 비용 안에서만 받도록요. 이후 새로 맺는 대출부터 적용돼요.
그래도 회사마다 수수료율은 달라요. 공시랑 약정서에서 숫자를 직접 확인하세요.
3. 금리가 같으면 부담도 같을까요?
아니에요. 금리가 같아도 총 부담은 다를 수 있어요. 약정서에 금리 외 수수료 항목이 있는지 꼭 보세요.
비교공시 관련 보도에서 이런 안내가 나온 적이 있어요. 중고차 살 때 제휴점이 대출 중개수수료 수입 때문에 부정확한 대출 정보를 주는 경우가 있다고요. 그래서 금융회사에 직접 신청하는 게 유리하다는 거죠.
4. 금융감독원이 경보까지 낸 다섯 가지
2026년 6월, 중고차 대출 분쟁이 잇따르자 금융감독원이 소비자경보 '주의'를 냈어요. 핵심 수칙은 다섯 가지였어요.
| 수칙 | 내 말로 바꾸면 |
|---|---|
| 이면계약 체결 거절 | 서류와 다른 '따로 약속'은 하지 않는다 |
| 계약 절차 직접 진행, 안내문 확인 | 금융회사 안내 전화·문자를 내가 직접 받는다 |
| 차량 시세 검토로 적정 대출 | 차값보다 큰 대출은 이상 신호다 |
| 대출금은 차량 구입에만 | 남는 돈을 준다는 말은 의심한다 |
| 상환 능력 고려, 부당한 부대비용 요구 시 재검토 | 갚을 수 있는 만큼만, 이상한 비용엔 멈춘다 |
특히 고령층한테 접근하는 사기 유형이 있었다고 해요. "정부 지원으로 할부금을 대신 내준다", "수익금을 보장한다" 같은 말로요.
근데 진짜 무서운 건 이거예요. 사기범이 사라져도 갚는 건 대출 명의자예요.
5. 할부 금액은 차값이 아니라 총액에서 정해요
할부는 차값만 보고 정하면 안 돼요. 이전비·매도비까지 넣은 총액이 기준이에요. (견적 항목 뜯어본 건 다른 글에 정리했어요)
대출을 받는다면 저는 이 순서가 안전했어요.
- 총비용 확정 (차값 + 이전비 + 매도비 + 배송)
- 내 돈으로 낼 수 있는 금액 정하기
- 부족분만 할부 — 공시에서 회사별 비교
- 약정서에서 금리·중도상환수수료·기타 수수료 확인 후 서명
6. "월 4천 원 차이"면 별거 아닐까요?
숫자로 보면 비교할 이유가 확 보여요. 300만 원을 36개월 원리금균등으로 빌린다고 가정하고 계산해 봤어요.
| 연 금리 | 월 상환액 | 총 이자 |
|---|---|---|
| 7% | 약 9만 2,600원 | 약 33만 5천 원 |
| 10% | 약 9만 6,800원 | 약 48만 5천 원 |
월로 보면 4천 원 차이예요. 근데 총 이자는 15만 원 가까이 벌어져요. 빌리는 돈이 커지면 차이도 그만큼 커지고요.
"한 달에 얼마예요"로만 설명 들으면 이게 잘 안 보여요. 총 이자랑 총 상환액을 꼭 물어보세요.
(위 숫자는 단순 계산 예시예요. 실제 상환액은 약정서의 금리·수수료·상환 방식으로 정해져요.)
자주 묻는 질문
Q. 딜러가 소개하는 할부는 피해야 하나요?
무조건은 아니에요. 같은 조건을 공시에서 비교해 보고, 금리랑 수수료가 다 적힌 약정서를 직접 확인하면 돼요.
Q. 다른 데서 따로 알아본다고 하면 딜러가 싫어하지 않을까요?
좋아하진 않을 수도 있어요. 그래도 갚는 건 제 이름이잖아요. 공시 조회는 혼자 휴대폰으로 해 보면 되니까, 굳이 말할 필요도 없어요.
Q. '최저 금리'로 받을 수 있나요?
최저 금리는 제일 좋은 신용·조건일 때 숫자예요. 실제 금리는 조회해 봐야 정해져요.
Q. 금리 조회하면 신용점수가 떨어지나요?
엔카 금융 화면에는 "신용점수에 영향이 없어요"라는 안내가 있었어요. 다른 곳에서 조회할 때도 그 화면 안내를 확인하세요.
※ 이 방법으로 확인 못 하는 것: 공시는 회사별 범위만 보여 줘요. 내가 실제로 받을 금리는 심사를 받아 봐야 알아요.
그래서
할부는 이 순서로 보세요. 공시에서 회사별 비교 → 중도상환수수료 → 금리 말고 붙는 비용, 그리고 이면계약은 거절.
'최저 금리'는 광고 숫자고, 내 금리는 약정서에 있어요. 차 고를 때만큼 계약서 숫자도 천천히 읽어 보세요.
할부 쓰실 때 금리 비교는 어디서 해 보셨어요? 댓글로 알려 주세요.
비교공시 경로는 여신금융협회 공시실, 중도상환수수료 개편(2025.1.13 시행)은 금융위원회 발표, 소비자경보 내용은 2026년 6월 언론 보도 기준이다. 특정 금융상품을 권하지 않는다.
'비용·세금' 카테고리의 다른 글
| 하이브리드 중고차 배터리 평생 보증, 중고로 사도 이어질까요? (0) | 2026.10.18 |
|---|---|
| 중고차 유지비 계산, 2.0 중형 세단 1년에 얼마나 들까요? (0) | 2026.10.18 |
| 중고차 명의 이전 날 자동차보험, 하루도 안 비게 가입하는 순서 (0) | 2026.10.17 |
| 중고차 이전비·매도비, 960만 원 차가 왜 1,072만 원 됐을까요? (0) | 2026.10.17 |
| 중고차 취득세 계산법, 차값에 7%만 곱하면 끝일까요? (0) | 2026.10.17 |